从13%到9%,新能源汽车出海告别千亿退税红利
 卓悦达人
10月12日晚,财政部、税务总局的一纸公告,让2026年中国汽车出口史上最贵的一张“税单”浮出水面:
自2027年4月1日起,新能源汽车增值税出口退税率由13%下调至9%,覆盖纯电动、插电式混合动力(含增程式)乘用车及电动商用车等67类产品,燃油车维持13%不变。
公告发出的三天前,中欧刚刚在北京就混动汽车贸易达成谅解。39天前,商务部等三部委刚发布《汽车行业境外竞争行为与合规建设指引》,告诫车企不要在海外低价厮杀。
与之对应的,是中国新能源车在欧洲的爆发性增长正倒逼欧盟不断升级限制政策,欧盟内部产业保护呼声高涨,一度提出要求中国实施“自愿出口限制”、将中国车企市场份额限制在15%以下等不符合WTO规则的诉求。
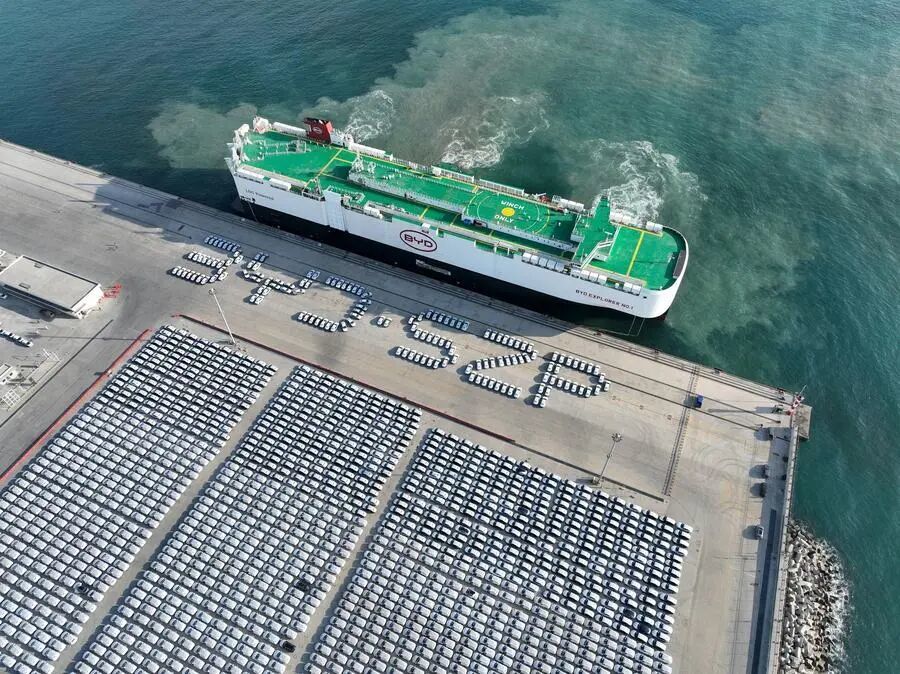
不止欧盟,随着中国车企不断加大出海投入,美国、拉美、东南亚等全球主要汽车市场都在收紧汽车贸易壁垒,或从关税摩擦转向制度性限制,或通过关税杠杆推动产能落地,整体限制层级逐步升级。
在这一背景下,从软性劝导到退税退坡,中国汽车出海政策环境发生实质性的切换并非不可预测。
大退坡时代
如果把视线拉长,就会发现这次调整并非只是针对欧洲汽车产业政策。事实上,新能源汽车只是这条收缩线上最新、也最引人注目的一站。
中国的出口退税制度始于1983年对钟表等机电产品的试点,1985年全面推行,初衷是“奖出限入”。此后四十年,它反复扮演宏观调控工具的角色。1997年亚洲金融危机后,退税率大幅上调以稳定出口;2003年至2007年,“两高一资”产品被取消退税;2008年国际金融危机时,退税率又七个月内七次上调。
方向真正逆转是在2021年,随着钢铁产品出口退税全面取消,出口退税开启了大退坡时代。
此后政策节奏明显加快。2024年12月,为遏制出口洪流、缓和贸易摩擦,铝材、铜材退税取消,光伏、电池从13%降至9%;2026年4月起,光伏退税彻底归零,电池降至6%,2027年1月电池也将归零。常驻中国的德国光伏专家Frank Haugwitz在年初的消息落地时写道:“经过数月的猜测,决定终于来了”。
在欧洲贸易圈,下一个将轮到谁早已是公开话题,国际律所HSF Kramer甚至在客户简报中直接将其定性为“遏制产能过剩和通缩式价格竞争的更广泛政策行动”,提醒欧洲采购方重算成本。
汽车被写入名单的信号同样早已释放。9月3日,《汽车商业评论》总编辑贾可发表《关于取消乘用车整车出口退税的政策建议》,公开建议“先将乘用车整车出口退税率从13%下调至9%,观察半年至一年后再降至5%或完全取消”。财新周刊随后报道,接近政策制定部门人士称,新能源汽车出口退税“应考虑逐步退坡”。10月12日的公告,几乎是沿着这条公开建议的路径迈出了第一步。
驱动这条收缩线的,是一本日益沉重的财政账。2025年,全国出口退税首次突破2万亿元,达2.13万亿元,占当年税收收入的12.1%,为2008年以来最高;而同年一般公共预算收入同比微降1.7%。出口最成功的产品,恰恰是占用退税资金增长最快的产品——今年前三季度,新能源汽车出口400.6万辆,占汽车出口总量的48.8%,同比增长1.3倍。
招商证券研报指出,出口退税优先调整的是两高一资、产能内卷,以及“出口竞争力已较强、技术成熟度较高的优势行业”。新能源汽车已然属于第三类。
4个百分点的账单
对于新能源出口的整车企业而言,4%的退税率下调意味着什么?
如今,新能源汽车及零部件出口已是万亿元级的体量,对应的退税规模也在千亿元级。落到具体的车企肩上,则因各大车企出口占比、出口规模和本地化程度的不同而各有差异。
德意志银行测算,退坡将使比亚迪每辆出口车净利润减少约5000元。摩根大通的敏感度测试显示,若车企完全不提价,2027年盈利的潜在跌幅为比亚迪、零跑各约18%,吉利约10%,长城、奇瑞约6%至8%。对出口车型毛利率的冲击,业内普遍估计在两个百分点以内。
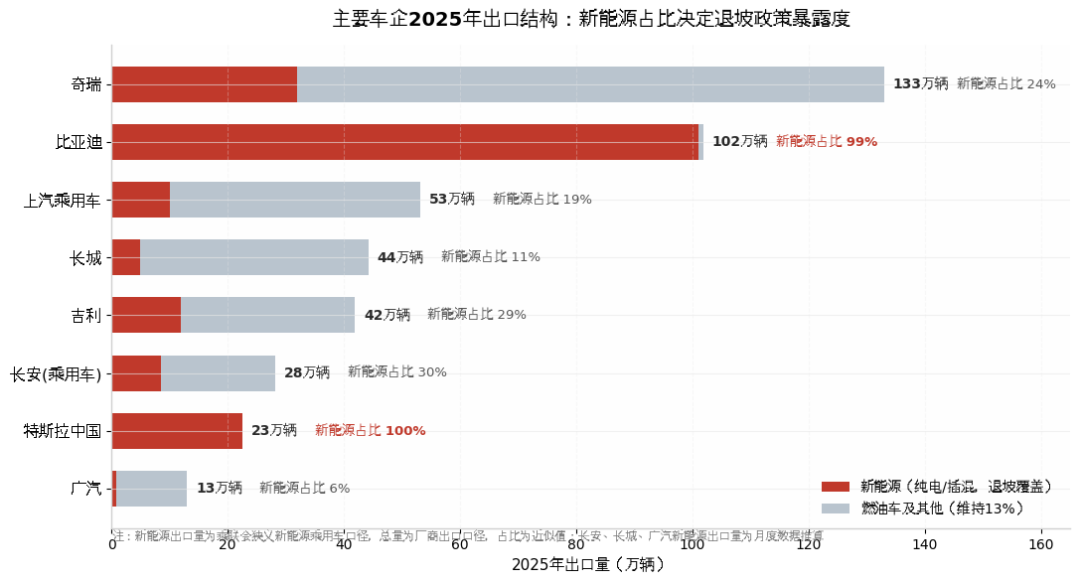
把主要上市车企2025年年报放在一起看,风险分化的差异进一步拉大:奇瑞海外收入占比52.4%、长城41.1%、比亚迪38.7%、上汽23.2%、吉利21.4%、长安20.2%、广汽17.6%;而海外毛利率的缓冲垫不尽相同——吉利26%、比亚迪19.5%、长安19.5%、长城16.7%、上汽仅12.9%,其整车业务毛利率更只有4.3%。
考虑到各大车企出海车型结构的不同,由于此次只下调了新能源车的退税率,对于燃油车占主导的车企,冲击相对平缓。这让奇瑞、长城等以燃油车为出口主力的企业获得了喘息窗口,而新能源车型出口占比100%的比亚迪首当其冲,只是其近20个点的海外毛利厚度足以消化。
可以推断,4%的退税率足以将薄利者与贸易型出口商被直接推向生死线。万联证券判断,缺乏规模与海外体系的中小车企、贸易型出口主体将加速出清。
而转嫁能力决定最终痛感。中信证券预计车企将调整零售价格和经销商返利来分摊冲击。独立投资研究机构伯恩斯坦(Bernstein)的判断则更为冷峻,其研报指出,鉴于行业竞争的激烈程度,车企难以明显提价,短期影响将主要体现为利润率被压缩,而非海外售价上升。
围绕这4个百分点,还有一个更具颠覆性的追问:退税的钱,到底落进了谁的口袋?
贾可基于对十余国市场的调研给出过一个尖锐答案:一些境外采购方早已把13%退税视为中国出口商必然获得的隐性折扣,谈判提车时会提前扣除,名义上退给中国企业,实际上部分价格利益在货物出口前已通过采购议价向境外渠道转移,甚至有受访的一线出口商发出“退税不如不退”的感慨。
但关于中国增值税退税的实证文献发现,退税率每变动1个百分点,约三分之一通过降价让渡给境外买家。也就是说,退坡砍掉的首先是那部分被海外渠道分食的红利,对靠退税差价活着的生意是致命的,但对有真实产品溢价的企业来说,这只是利润瘦身。
还有一个容易被忽略的技术细节是,退坡只作用于从中国报关出口的车。德国行业媒体Dr. Web在算账之后专门提醒欧洲买家,比亚迪匈牙利工厂生产的车不受影响,并建议车队客户在2027年4月前锁定价格。过渡期内以报关日期为准的设计,几乎可以确定将催生一波抢出口行情,2027年一季度的出口数据或现虚高。
挤掉退税的水分后
回头再看10月12日的一纸公告,它所带来的改变更加意味深长。
从年初起实施纯电汽车出口许可证管理时,政策早已流露出转向的深意。新能源出海的规则只会不断明晰,退税退坡就是对行业内部竞争加剧的一种威慑。当部分企业把出口退税的收益用来为行业内卷、海外价格战添砖加瓦时,砍掉4个点,就是直接抬高低价出口的边际成本。
它同时也是中欧博弈棋盘上主动落下的一子。
对于欧盟对中国汽车出口限制条件的升级,主动退坡既是回应,也是有意拆掉一个现成的政治标签。
欧委会2023年启动反补贴调查时,曾正式把出口退税列入涉嫌补贴的清单类别,中国政府应诉时专门抗辩欧方理解错误。尽管最终税率主要依据供地、融资、专项补贴等计算,但在贸易问题日益政治化的欧洲,13%退税随时可能被包装成中国财政资助低价出口的证据。把退税率砍到9%,虽换不来欧洲撤销壁垒,但能稀释这套叙事。
值得强调的是,欧洲自己的研究一直在削弱补贴倾销叙事。欧洲议会委托的研究承认,中国品牌电动车在欧洲的售价显著高于中国国内,并无倾销迹象;Bruegel等智库也质疑欧委会的补贴测算方法。这其实说明,中国车企在欧洲的真实壁垒一直是品牌、渠道、售后与合规体系,如何真实融入本地利益体系才是考验所在。
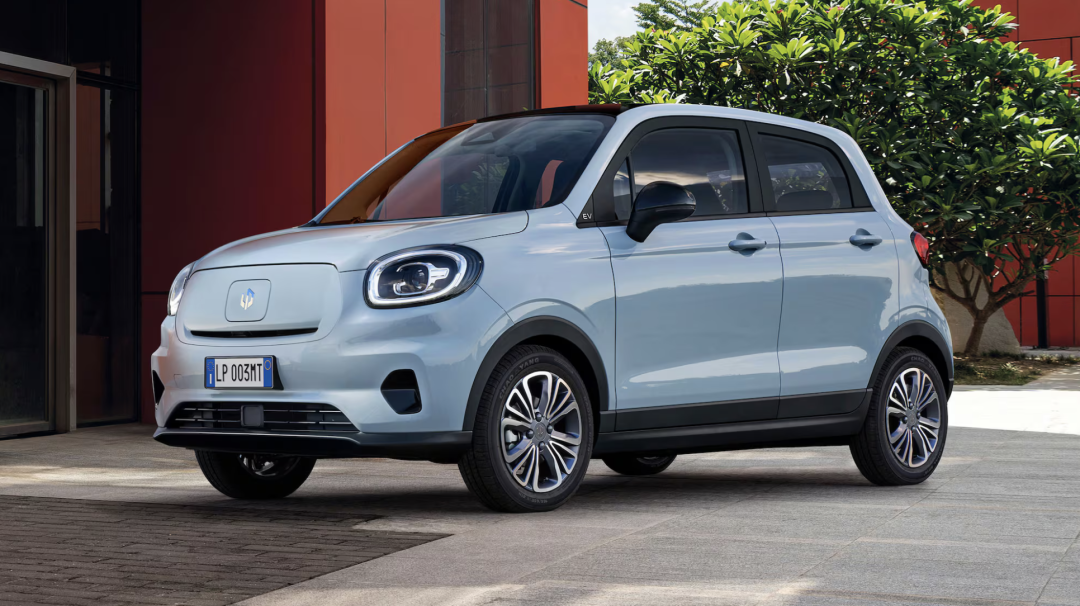
从更大的背景来看,退税退坡与其说是一次对车企的打击,不如说是一次“断奶”,以此来终结靠退税差价低价走量的旧模式,把竞争逼回产品力与体系力的赛道。当关税、配额、退税退坡三重闸门都只作用于中国出口的汽车车时,比亚迪匈牙利工厂、奇瑞西班牙基地、零跑借Stellantis的渠道与产能,这些本地化布局才显得更为重要。