何小鹏"电池自己干" 不做电芯把电池包的"定义权"抢回来
 卓悦达人
【车市百晓生】小鹏 G9L 上市发布会的热度还没过,何小鹏又扔出一句狠话。
9 月 17 日,在 G9L 上市发布会后的媒体采访中,小鹏集团董事长、CEO 何小鹏首次明确表态:"今年开始小鹏电池都自己干。"
但紧接着,他给这句话加了限定:自研范围聚焦于电池系统集成,而非电芯制造。
"投资电芯最终还是别人的,我们也投了三家电芯公司,但电池今年开始我们都自己干。"
这句话,把"自研电池"这件事的真实含义讲清楚了。
先把概念理清。
何小鹏说的”电池自己干”,指的是电池包(PACK)的自研与自制——涵盖 BMS 电池管理系统、热管理、结构设计、整包组装等核心环节。电芯仍然由外部供应商提供。
也就是说,小鹏的路线是”投资电芯 + 自研整包”的双层结构:
· 一手:投资绑定电芯厂(此前已投资中创新航、欣旺达、蜂巢能源三家电芯企业)
· 一手:把电池包的研发和制造拿回自己手里
这条路线有三个参照系:
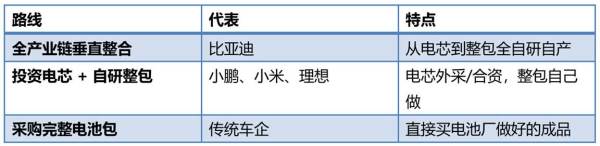
小鹏选的是中间那条——既不像比亚迪那样什么重资产都自己扛,也不像传统车企那样把定义权全部交出去。
为什么要自己干?两个驱动力第一是成本。
电池成本占整车成本的 30%-40%,是最大的单一成本项。在价格战持续的背景下,这个比例意味着什么,不用多说。
自研电池包能省掉什么?省掉电池厂的"整包研发与组装溢价"。 车企直接向电芯厂采购裸电芯,自己完成集成,行业测算综合成本可降低 10%-15%。
小鹏此前披露过一项数据:依托 One-Stop Battery 集成制造技术,电池包零部件减少 25%、生产成本降低 15%。全面自研后,这套技术能与 800V 高压平台、XNGP 进一步融合。
第二是技术话语权——这一条其实更关键。
电池包不只是"把电芯装起来"。BMS 怎么标定、热管理怎么设计、结构怎么布置,直接决定了这台车的超充速度、低温表现、续航兑现率、安全冗余。
这些参数,恰恰是电动车核心的产品体验。如果整包交给电池厂做,等于把产品的定义权外包了。
自研整包之后,小鹏可以把电池系统和自家的 800V 平台、智驾系统做深度匹配——这是"软件定义汽车"这套逻辑,往供应链上游的延伸。
行业背景:一个让车圈"破防"的财务数据要理解为什么今年车企扎堆自研电池,得看一组数字。
2026 年上半年:宁德时代归母净利润 432.84 亿元,日均净赚约 2.4 亿元。而 A 股、港股 15 家主流上市车企的净利润加起来,只有 210.48 亿元。
一家电池厂,赚了 15 家车企总和的两倍还多。
"给宁德时代打工"——这句行业调侃,第一次变成了账面上的现实。"去宁德化"也因此从情绪表达,变成了战略共识。
各家的应对路径不尽相同:
· 吉利:成立浙江吉曜通行,把散落的电池业务统一收拢,合并"神盾金砖电池"品牌;已搭建十大智能制造基地和三个研究院,今年以来落地产能 70GWh。中长期目标是把集团整体电池自供比例提升到 50%,保持"自研 + 战略合作 + 多元补充"的结构。
· 理想:与欣旺达成立合资电池公司,实现主力车型电池包自主生产。
· 小米:推出"龙甲电池",同样是"自研整包 + 外采电芯"。
· 小鹏:现在加入,路线与理想、小米一致。
吉利淦家阅有一句话,把这条路的边界讲得很清楚:"汽车产业链很长,企业不能封闭,也不能没有自主性。"
我的观点:这不是"替代",是"重新划边界"我想说三点判断。
第一,小鹏选择"不做电芯",是清醒而不是退让。
电芯是典型的重资产、长周期、高壁垒环节——建一条产线的投入动辄几十上百亿,技术迭代还要持续跟。比亚迪做了二十多年才有今天,新势力短期内很难复制。
何小鹏那句"投资电芯最终还是别人的",其实是在承认现实:与其在别人的主场硬碰,不如在自己有优势的环节(系统集成、软件定义)建立壁垒。
第二,这场运动的本质是"争夺定义权",而不是"争夺产能"。
过去的分工是:电池厂提供完整方案,车企负责装车。现在变成:电池厂退化为"电芯供应商",车企掌握"电池系统定义权"。
这个转变的意义,比省下 10%-15% 的成本更大。它决定了未来电动车的核心体验(超充、能耗、低温、安全),到底由谁来定义。
第三,风险在于"规模门槛"。
自研整包听起来很美,但它需要两个前提:足够大的销量规模(来摊薄研发和产线投入),足够强的工程能力(BMS、热管理是硬功夫)。
对大车企,这是划算的账;对年销几万台的小厂,可能是负担。所以"自研电池"这件事,大概率会进一步拉大车企之间的差距——头部企业的成本优势会更明显。
何小鹏"电池自己干"的表态,是小鹏在供应链上的一次关键落子。
它的边界很清晰:不碰电芯(承认重资产壁垒),拿下整包(掌握系统定义权)。 驱动力既有成本的现实考量,也有技术话语权的长期盘算。
放在更大的行业背景里看,这件事的意义超出了小鹏本身:当宁德时代半年净利超过 15 家车企总和,"去宁德化"就不再是选择题。 从比亚迪的全栈自研,到吉利、理想、小米、小鹏的"整包自研",中国车企正在重新划分与电池厂之间的分工边界。
这个过程不会一蹴而就。电芯仍要外购、产能仍要爬坡、成本优势仍要验证——但方向已经很清楚:整车厂要从"装配者"变成"定义者"。
下一个要看的问题也很直接:当越来越多车企自己做整包,电池厂的角色会被压缩到什么程度?这个答案,未来两三年会慢慢浮出来。